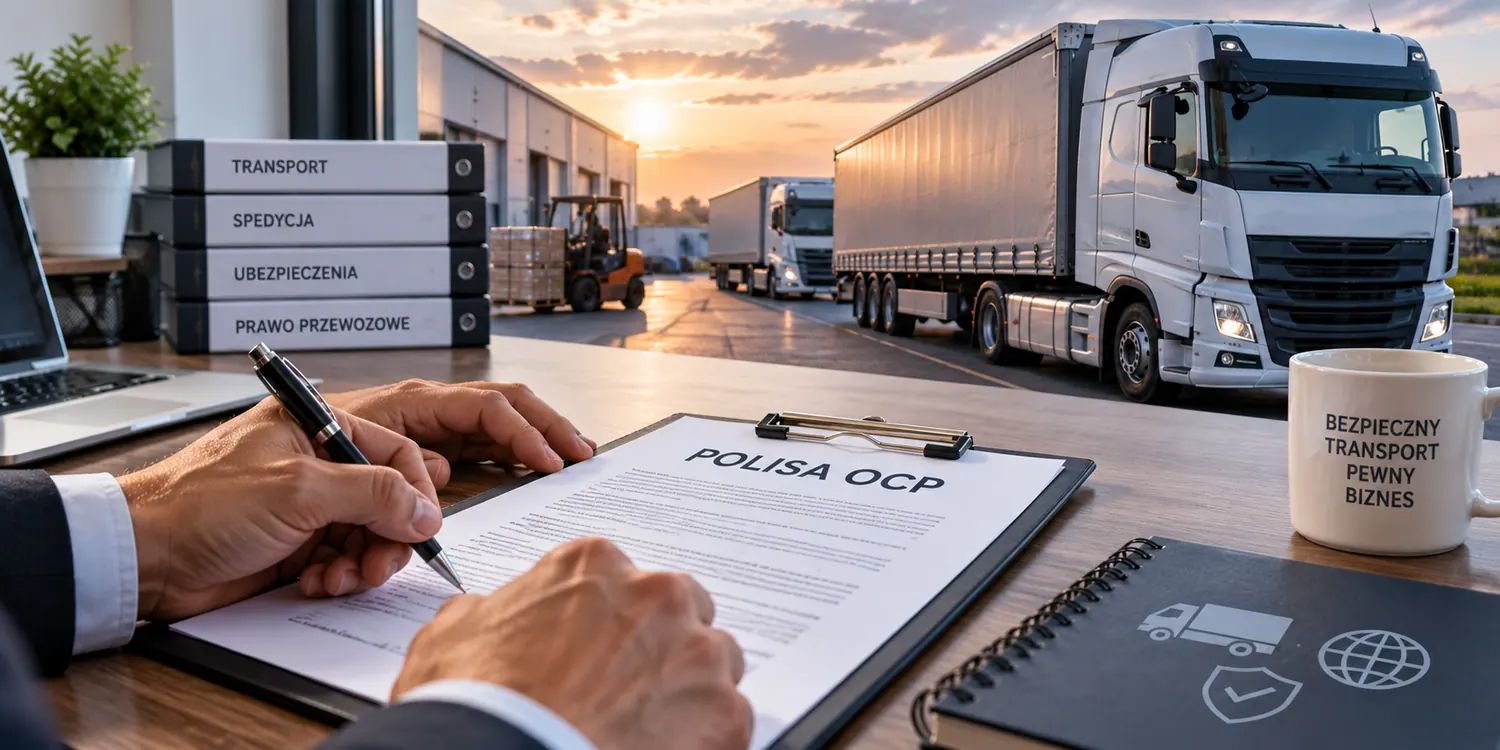

Ubezpieczenie OCP, czyli ubezpieczenie odpowiedzialności cywilnej przewoźnika, jest istotnym elementem w branży transportowej. Jego głównym celem jest ochrona przewoźników przed finansowymi konsekwencjami szkód wyrządzonych osobom trzecim w trakcie wykonywania działalności transportowej. W praktyce oznacza to, że jeśli przewoźnik spowoduje szkodę podczas przewozu towarów, to ubezpieczenie OCP pokryje koszty związane z naprawą szkody, co pozwala na zabezpieczenie interesów zarówno przewoźnika, jak i jego klientów. Ubezpieczenie to jest wymagane przez prawo w wielu krajach, co sprawia, że każdy przewoźnik powinien być świadomy jego znaczenia. Warto również zauważyć, że ubezpieczenie OCP nie tylko chroni przed roszczeniami finansowymi, ale także wpływa na reputację firmy transportowej. Klienci chętniej wybierają współpracę z przewoźnikami posiadającymi odpowiednie ubezpieczenie, co może przyczynić się do zwiększenia konkurencyjności na rynku.
Jakie są rodzaje ubezpieczeń OCP dostępnych na rynku?
Na rynku dostępnych jest kilka rodzajów ubezpieczeń OCP, które różnią się zakresem ochrony oraz warunkami umowy. Przede wszystkim można wyróżnić ubezpieczenie OCP dla przewoźników krajowych oraz międzynarodowych. Ubezpieczenia te różnią się nie tylko terytorialnym zakresem ochrony, ale także wysokością sumy gwarancyjnej oraz szczegółowymi warunkami umowy. Kolejnym istotnym podziałem jest rozróżnienie pomiędzy ubezpieczeniem OCP dla przewoźników samochodowych a tym dla przewoźników kolejowych czy morskich. Każdy z tych rodzajów ubezpieczeń ma swoje specyficzne zasady dotyczące odpowiedzialności oraz wyłączeń, które warto dokładnie przeanalizować przed podjęciem decyzji o wyborze konkretnego produktu. Dodatkowo istnieją również opcje rozszerzone, które mogą obejmować dodatkowe ryzyka, takie jak kradzież towaru czy uszkodzenia w wyniku działania siły wyższej.
Jakie korzyści płyną z posiadania ubezpieczenia OCP?
Posiadanie ubezpieczenia OCP niesie ze sobą wiele korzyści zarówno dla przewoźników, jak i ich klientów. Przede wszystkim zapewnia ono spokój ducha w sytuacjach kryzysowych, gdyż w przypadku wystąpienia szkody przewoźnik nie musi martwić się o pokrycie kosztów związanych z roszczeniami osób trzecich. Dzięki temu może skupić się na prowadzeniu działalności transportowej bez obaw o potencjalne straty finansowe. Ponadto, posiadanie takiego ubezpieczenia zwiększa wiarygodność firmy w oczach klientów i partnerów biznesowych. Klienci często preferują współpracę z firmami posiadającymi odpowiednie zabezpieczenia, co może przyczynić się do pozyskania nowych kontraktów oraz długotrwałych relacji biznesowych. Ubezpieczenie OCP może również wpływać na obniżenie kosztów operacyjnych poprzez możliwość negocjacji korzystniejszych warunków współpracy z innymi podmiotami w branży transportowej.
Jakie są najważniejsze aspekty przy wyborze ubezpieczenia OCP?
Wybór odpowiedniego ubezpieczenia OCP to kluczowy krok dla każdego przewoźnika i warto zwrócić uwagę na kilka istotnych aspektów przed podjęciem decyzji. Przede wszystkim należy dokładnie zapoznać się z zakresem ochrony oferowanym przez różne polisy oraz z wyłączeniami odpowiedzialności. Ważne jest również sprawdzenie wysokości sumy gwarancyjnej, która powinna być adekwatna do wartości przewożonych towarów oraz ryzyk związanych z działalnością transportową. Kolejnym aspektem jest analiza kosztów – różne oferty mogą znacznie różnić się ceną składki, dlatego warto porównać kilka propozycji przed podjęciem decyzji. Nie bez znaczenia są także opinie innych klientów oraz reputacja firmy ubezpieczeniowej na rynku – solidny i sprawdzony towarzystwo ubezpieczeniowe daje większą pewność w przypadku wystąpienia szkody.
Jakie dokumenty są potrzebne do uzyskania ubezpieczenia OCP?
Aby uzyskać ubezpieczenie OCP, przewoźnicy muszą przedstawić szereg dokumentów, które potwierdzą ich działalność oraz spełnienie wymogów stawianych przez towarzystwa ubezpieczeniowe. Przede wszystkim konieczne jest dostarczenie zaświadczenia o wpisie do ewidencji działalności gospodarczej lub Krajowego Rejestru Sądowego, co potwierdza legalność prowadzonej działalności transportowej. Warto również przygotować dokumenty związane z posiadanymi pojazdami, takie jak dowody rejestracyjne oraz polisy OC dla każdego z nich. Towarzystwa ubezpieczeniowe mogą również wymagać przedstawienia informacji dotyczących floty, w tym liczby pojazdów, ich rodzaju oraz wieku, co pozwala na dokładniejszą ocenę ryzyka. Dodatkowo istotne może być przedstawienie umów z klientami oraz dokumentacji dotyczącej przewożonych towarów, aby ocenić wartość ładunków i potencjalne ryzyko związane z ich transportem. W przypadku firm zajmujących się międzynarodowym transportem, konieczne może być także przedstawienie odpowiednich licencji oraz zezwoleń na wykonywanie przewozów transgranicznych.
Jakie są najczęstsze pytania dotyczące ubezpieczenia OCP?
Wielu przewoźników ma wiele pytań dotyczących ubezpieczenia OCP, a niektóre z nich powtarzają się najczęściej. Jednym z najczęściej zadawanych pytań jest to, jakie ryzyka są objęte tym ubezpieczeniem. Zazwyczaj polisa OCP chroni przed roszczeniami osób trzecich w przypadku uszkodzenia towaru lub opóźnienia w dostawie, jednak szczegółowy zakres ochrony może różnić się w zależności od konkretnej umowy. Innym popularnym pytaniem jest to, jak obliczana jest wysokość składki ubezpieczeniowej. Składka zależy od wielu czynników, takich jak rodzaj i wartość przewożonych towarów, liczba pojazdów w flocie oraz historia szkodowości przewoźnika. Klienci często zastanawiają się również nad tym, czy możliwe jest rozszerzenie polisy o dodatkowe ryzyka, takie jak kradzież czy uszkodzenia wynikające z działania siły wyższej. Wiele osób pyta także o procedurę zgłaszania szkód oraz czas oczekiwania na wypłatę odszkodowania.
Jakie są konsekwencje braku ubezpieczenia OCP?
Brak ubezpieczenia OCP może prowadzić do poważnych konsekwencji finansowych oraz prawnych dla przewoźników. Przede wszystkim w przypadku wystąpienia szkody związanej z przewozem towaru, przewoźnik będzie zobowiązany do pokrycia kosztów naprawy szkody z własnej kieszeni. Może to prowadzić do znacznych strat finansowych, które mogą nawet doprowadzić do bankructwa firmy transportowej. Dodatkowo brak odpowiedniego ubezpieczenia może wpłynąć negatywnie na reputację przedsiębiorstwa – klienci mogą stracić zaufanie do przewoźnika, który nie ma zabezpieczeń finansowych na wypadek problemów z realizacją usług transportowych. W wielu krajach brak obowiązkowego ubezpieczenia OCP może skutkować nałożeniem kar finansowych przez organy nadzoru transportowego. Przewoźnicy mogą również napotkać trudności przy pozyskiwaniu nowych kontraktów lub współpracy z innymi firmami, które wymagają posiadania odpowiednich zabezpieczeń przed podjęciem współpracy.
Jakie zmiany w przepisach dotyczących ubezpieczeń OCP mogą nastąpić?
W ostatnich latach przepisy dotyczące ubezpieczeń OCP były wielokrotnie nowelizowane i istnieje prawdopodobieństwo dalszych zmian w przyszłości. Jednym z trendów obserwowanych na rynku jest coraz większe zaostrzenie wymogów dotyczących minimalnych sum gwarancyjnych dla przewoźników. W związku z rosnącą wartością towarów oraz zwiększoną odpowiedzialnością przewoźników, organy regulacyjne mogą dążyć do podniesienia tych wartości, co wpłynie na wysokość składek ubezpieczeniowych. Dodatkowo można zauważyć rosnące zainteresowanie tematyką ochrony środowiska i bezpieczeństwa transportu, co może prowadzić do wprowadzenia nowych regulacji dotyczących odpowiedzialności cywilnej w kontekście ekologicznych aspektów działalności transportowej. Przewoźnicy mogą również spodziewać się większej liczby wymogów związanych z raportowaniem szkód oraz transparentnością działań podejmowanych przez towarzystwa ubezpieczeniowe.
Jakie są najlepsze praktyki przy korzystaniu z ubezpieczenia OCP?
Aby maksymalnie wykorzystać korzyści płynące z posiadania ubezpieczenia OCP, warto stosować kilka najlepszych praktyk związanych z jego użytkowaniem. Przede wszystkim należy regularnie przeglądać warunki umowy oraz zakres ochrony oferowany przez polisę, aby upewnić się, że odpowiada ona aktualnym potrzebom przedsiębiorstwa i specyfice prowadzonej działalności transportowej. Ważne jest także monitorowanie historii szkodowości – każda szkoda zgłoszona do towarzystwa ubezpieczeniowego może wpływać na wysokość przyszłych składek, dlatego warto analizować przyczyny powstawania szkód i podejmować działania mające na celu ich minimalizację. Kolejnym krokiem jest edukacja pracowników – wszyscy członkowie zespołu powinni być świadomi zasad bezpieczeństwa oraz procedur związanych z obsługą towarów i pojazdów transportowych. Dobrze opracowane procedury zgłaszania szkód oraz komunikacji z towarzystwem ubezpieczeniowym mogą znacznie przyspieszyć proces likwidacji szkód i wypłaty odszkodowań.
Jakie są różnice między ubezpieczeniem OCP a innymi rodzajami ubezpieczeń?
Ubezpieczenie OCP różni się od innych rodzajów ubezpieczeń, takich jak ubezpieczenie OC posiadaczy pojazdów mechanicznych czy ubezpieczenie cargo, które chroni ładunki w trakcie transportu. Podczas gdy OC obejmuje odpowiedzialność cywilną za szkody wyrządzone osobom trzecim w związku z posiadaniem i użytkowaniem pojazdu, OCP koncentruje się na odpowiedzialności przewoźnika za szkody związane z przewozem towarów. Ubezpieczenie cargo natomiast zabezpiecza ładunek przed ryzykiem uszkodzenia lub utraty podczas transportu, co jest innym aspektem działalności transportowej.